 BAÚ ADVOGADOS
Seus Direitos › Direito Bancário
Busca e apreensão de veículo: como funciona e quais são os seus direitos
Atrasou as parcelas do financiamento e recebeu uma notificação do banco, ou o carro já foi apreendido? Entenda, em linguagem simples, o que diz a lei, quais são os prazos e o que pode ser discutido.
Atualizado em 31 de outubro de 2026
O que é a busca e apreensão de veículo
Quando você financia um carro ou uma moto, quase sempre o contrato tem uma cláusula de alienação fiduciária. Na prática, isso significa que o veículo fica no seu nome e com você, mas serve de garantia para o banco até a última parcela ser paga.
Se as parcelas deixam de ser pagas, a lei permite que o banco entre com uma ação de busca e apreensão para retomar o veículo. Essa ação é regida pelo Decreto-Lei nº 911/1969, que tem regras próprias, prazos curtos e funciona de forma mais rápida que um processo comum.
Como o processo funciona, passo a passo
- Atraso nas parcelasPela lei, a mora (o atraso) acontece com o simples vencimento da parcela sem pagamento.
- Notificação do bancoO banco precisa comprovar o atraso, normalmente por carta registrada com aviso de recebimento enviada ao endereço que consta no contrato. Por isso, manter o endereço atualizado com o banco é importante.
- Ação na Justiça e liminarCom a mora comprovada, o banco pede ao juiz uma ordem liminar de busca e apreensão, que costuma ser decidida logo no início do processo.
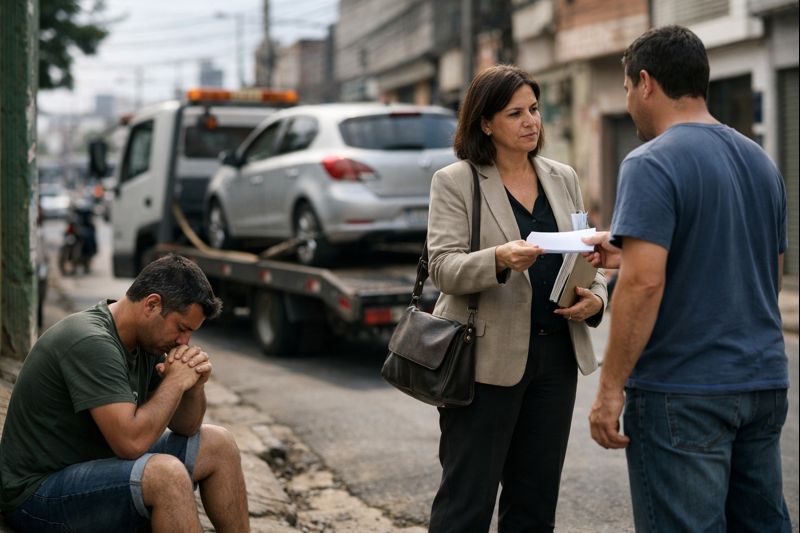
- Apreensão do veículoUm oficial de justiça cumpre a ordem e o veículo é entregue ao banco.
- Prazo de 5 dias para pagarA partir do cumprimento da liminar, você tem 5 dias para pagar a integralidade da dívida pendente, segundo os valores apresentados pelo banco no processo. Se pagar, o veículo é devolvido livre da garantia. Se não pagar, a propriedade passa definitivamente para o banco.
- Prazo para apresentar defesaA lei prevê prazo de 15 dias para a defesa (contestação). É nela que se discutem, por exemplo, irregularidades na notificação e cobranças abusivas.
O que pode ser discutido na defesa
Cada contrato e cada processo precisam ser analisados individualmente, mas alguns pontos aparecem com frequência:
- Comprovação da mora: se a notificação foi enviada corretamente, para o endereço do contrato e na forma exigida pela lei.
- Juros e capitalização: se os encargos cobrados durante o período normal do contrato estão acima do que é considerado razoável. Esse ponto pode afastar a mora, como explicado abaixo.
- Valores cobrados: se o cálculo apresentado pelo banco está correto e se há cobranças indevidas embutidas.
- Regularidade do processo: se as regras do Decreto-Lei nº 911/1969 e do Código de Processo Civil foram observadas.
O que diz o Superior Tribunal de Justiça
Ao julgar recursos repetitivos sobre contratos bancários, a Segunda Seção do STJ fixou a seguinte tese, que deve ser observada pelos juízes e tribunais do país:
“O reconhecimento da abusividade nos encargos exigidos no período da normalidade contratual (juros remuneratórios e capitalização) descaracteriza a mora.”
Em palavras simples: se ficar demonstrado que o banco cobrou juros remuneratórios ou capitalização abusivos durante o período normal do contrato, o consumidor não é considerado em mora. Sem mora, falta um requisito para a busca e apreensão.
O que esse entendimento não diz: a simples propositura de uma ação revisional, ou a abusividade apenas nos encargos cobrados depois do atraso (como multa e juros de mora), não afasta a mora. Por isso a análise técnica do contrato é indispensável.
STJ, REsp 1.061.530/RS, Rel. Min. Nancy Andrighi, Segunda Seção, julgado em 22/10/2008, DJe 10/03/2009 (Tema Repetitivo 28). Consultar no site do STJ
Cuidados importantes
- Não ignore a notificação do banco. Ela costuma ser o primeiro passo antes da ação judicial.
- Guarde o contrato e os comprovantes de pagamento. São os documentos que permitem verificar juros, encargos e o valor real da dívida.
- Mantenha seu endereço atualizado com o banco. As comunicações são enviadas para o endereço do contrato.
- Antes de fechar um acordo, entenda o cálculo. Saiba exatamente o que está sendo cobrado e o que acontece com o processo depois do acordo.
Perguntas frequentes
Meu carro já foi apreendido. Ainda posso fazer alguma coisa?
Depende do momento do processo, do contrato e das providências já adotadas. Dentro dos 5 dias após a apreensão, é possível pagar a dívida pendente e recuperar o veículo. Além disso, a defesa pode discutir a regularidade da notificação, os encargos cobrados e outros pontos do processo. A análise dos documentos é essencial.
Recebi uma notificação do banco. Isso significa que meu carro será apreendido?
Não automaticamente. A notificação serve para comprovar o atraso e normalmente antecede a ação judicial. É um bom momento para buscar orientação, entender o valor real da dívida e avaliar as alternativas antes que o processo comece.
Posso revisar o contrato mesmo estando com parcelas em atraso?
Sim, em muitos casos é possível analisar o contrato mesmo com parcelas atrasadas. Mas, como explicado acima, a simples propositura de uma ação revisional não impede, por si só, a busca e apreensão. O que pode afastar a mora é o reconhecimento de abusividade nos encargos do período normal do contrato.
Pagar só as parcelas atrasadas garante a devolução do carro?
Depois que a liminar é cumprida, a lei fala em pagamento da integralidade da dívida pendente, segundo os valores apresentados pelo banco no processo, dentro de 5 dias. Por isso é importante entender, logo no início, qual valor está sendo exigido e se ele está correto.
Vale a pena negociar diretamente com o banco?
A negociação pode ser uma alternativa, mas nem sempre acontece em condições favoráveis ao consumidor. Antes de qualquer acordo, é recomendável conhecer a situação real do contrato, o valor correto da dívida e os efeitos do acordo sobre o processo.
Precisa de orientação sobre o seu caso?
Cada contrato tem particularidades. Fale com nossa equipe para entender a sua situação.
Falar com advogadoEste conteúdo tem caráter exclusivamente informativo e não substitui a análise individual do seu caso por um advogado. Base legal: Decreto-Lei nº 911/1969 (arts. 2º e 3º). Jurisprudência: STJ, Tema Repetitivo 28.